親が通帳を何度も探したり、お金の出し入れがうまくできなくなったりすると、「そろそろ家族が手伝った方がいいのかな」と迷うことがあります。
ただ、家族がすべてを管理すればよいわけではありません。本人ができることは残しながら、難しい部分を支えていくことが基本です。
この記事では、家族が確認したいことや注意点、銀行口座の扱い、利用できる制度や相談先をわかりやすく整理します。
認知症で親のお金の管理が難しくなったら、まず確認すること
親のお金の管理が難しくなってきたと感じても、すぐに家族がすべてを引き受ける必要はありません。
まずは、本人が今どこまで管理できているのか、お金の全体像がどうなっているのかを確認することから始めます。状況が見えると、家族が手伝うべき部分も整理しやすくなります。
どこまで本人がお金を管理できているか確認する
認知症があっても、お金に関することがすべてできなくなるわけではありません。買い物は問題なくできても、請求書の支払いや通帳の管理が難しくなっているなど、できることには差があります。
まずは、通帳やキャッシュカードを自分で管理できているか、ATMでの出し入れや毎月の支払いができているかなど、「何ができていて、どこに手助けが必要なのか」を具体的に見ていきます。
家族が先回りして全部引き受けるのではなく、今の状態を確認してから手伝う範囲を考えると、本人の負担も減らしやすくなります。

買い物はできるけど、請求書の支払いを忘れることが増えた…気がする?
銀行口座や年金、毎月の支払いを把握する
次に確認したいのが、普段のお金の流れです。利用している銀行口座、年金などの収入、家賃や光熱費、通信費、介護サービス費など、毎月どこからお金が入り、何に支払っているのかを整理します。
通帳や請求書、年金の通知などを本人と一緒に確認すると、全体像が見えやすくなります。
すべてを細かく家計簿にまとめる必要はありません。まずは「どの口座を使っているか」「主な収入と支払いは何か」が分かる状態を目指します。
まず確認したいお金の流れ
- 利用している銀行口座
- 年金などの収入
- 家賃・住宅費
- 電気・ガス・水道・通信費
- 保険料
- 介護サービスや医療費などの支払い
保険・証券・不動産・借入れも確認する
親のお金を確認するときは、預金だけでなく、保険や株式・投資信託などの金融商品、不動産、ローンや借入れの有無も確認しておきます。
普段あまり使わないものほど、本人の記憶があいまいになってから家族が探すのは難しくなります。契約先や書類の保管場所が分かるだけでも、後の手続きがしやすくなります。
この段階で細かな評価額まで調べる必要はありません。まずは「何を持っているのか」「関係する書類はどこにあるのか」を確認しておくとよいでしょう。
家族がお金の管理を手伝うときのポイント
親のお金の管理を家族が手伝うようになると、「どこまで関わればいいのか」「勝手に管理してしまってよいのか」と迷うことがあります。
大切なのは、家族がすべてを引き受けるのではなく、本人の状態に合わせて必要な部分だけを支えることです。
ここでは、家族がお金の管理を手伝うときに気をつけたいポイントを見ていきます。
家族が手伝う範囲を決める
親のお金の管理を手伝うときは、できなくなったことだけを補うように考えると整理しやすくなります。
たとえば、日々の買い物は本人に任せ、公共料金の支払いや大きな出金だけ家族が確認するなど、関わり方は状態によってさまざまです。
「何を本人に任せ、何を家族が手伝うのか」をできる範囲で本人と共有しておくと、必要以上に管理を取り上げずにすみます。状態が変わってきたら、その都度見直していけば大丈夫です。

まずは「年金をどのように使っているか」だけ確認しておこうかな?
お金の出入りを記録しておく
家族が親の代わりにお金を引き出したり、買い物や支払いをしたりするようになったら、簡単でも記録を残しておきましょう。
日付、金額、使い道が分かる程度で構いません。通帳の記録だけでは用途が分からないこともあるため、レシートを保管したり、ノートやスマートフォンにメモしたりしておくと確認しやすくなります。
記録は、本人のお金をきちんと管理するためだけでなく、家族同士の行き違いを防ぐためにも役立ちます。
キャッシュカードや暗証番号だけに頼らない
親から暗証番号を聞いて、家族がATMでお金を下ろしているケースもあります。ただし、それだけで今後のお金の管理まで対応できるとは限りません。
本人の判断能力が低下すると、窓口での手続きや定期預金の解約などで本人の意思確認が必要になり、家族だけでは進められないことがあります。
今後も家族の手助けが必要になりそうなら、キャッシュカードだけで対応を続けるのではなく、利用している金融機関に早めに相談しておくと安心です。
金融機関によって代理人による手続きや利用できる仕組みが異なるため、本人が希望を伝えられるうちに確認しておくと、その後の対応を考えやすくなります。
認知症になると銀行口座はどうなる?
「認知症になると銀行口座が凍結される」と聞いて、不安になる方もいると思います。
ただ、認知症と診断されたからといって、すぐに口座が使えなくなるわけではありません。ポイントになるのは、本人が銀行取引の内容を理解し、自分の意思を確認できる状態かどうかです。
ここでは、認知症になったときに銀行口座や手続きがどうなるのかを整理します。
認知症と診断されても、すぐに口座が凍結されるわけではない
「認知症と診断されたら、銀行口座がすぐに使えなくなる」と思われることがありますが、診断だけを理由に一律に口座が凍結されるわけではありません。
銀行では、取引の内容を本人が理解し、自分の意思で手続きできるかどうかが確認されます。本人に判断能力があり、取引の意思を確認できる場合は、通常どおり取引できるとされています。
ただし、実際の対応は金融機関や本人の状態、取引内容によって異なります。「認知症=すぐ口座凍結」ではなく、本人の意思確認ができるかどうかが大きなポイントになります。
本人の意思確認が難しくなると手続きできないことがある
一方で、認知症が進み、本人が取引の内容を理解したり意思を伝えたりすることが難しくなると、家族だけでは手続きを進められないことがあります。
預金は本人の財産なので、原則として払い戻しには本人の意思確認が必要です。全国銀行協会も、家族であっても、代理権がないまま自由に本人の預金を払い出せるわけではないとしています。
本人の判断能力が低下した場合には、成年後見制度などの利用が必要になることもあります。ただし、医療費や施設費など本人のために必要な支払いについて、個別の事情を確認したうえで銀行が対応を検討する場合もあります。対応は金融機関によって異なるため、困ったときは利用している銀行に確認するのが確実です。

家族でも、自由にお金を引き出せるわけではないんですね。
家族だけでの管理が難しいときに使える制度
家族ができる範囲で支えていても、親の判断能力が低下すると、日常的なお金の管理や契約を家族だけで続けるのが難しくなることがあります。
そんなときは、本人の状態や必要な支援に応じて、金銭管理や財産管理を支える制度を利用する方法があります。
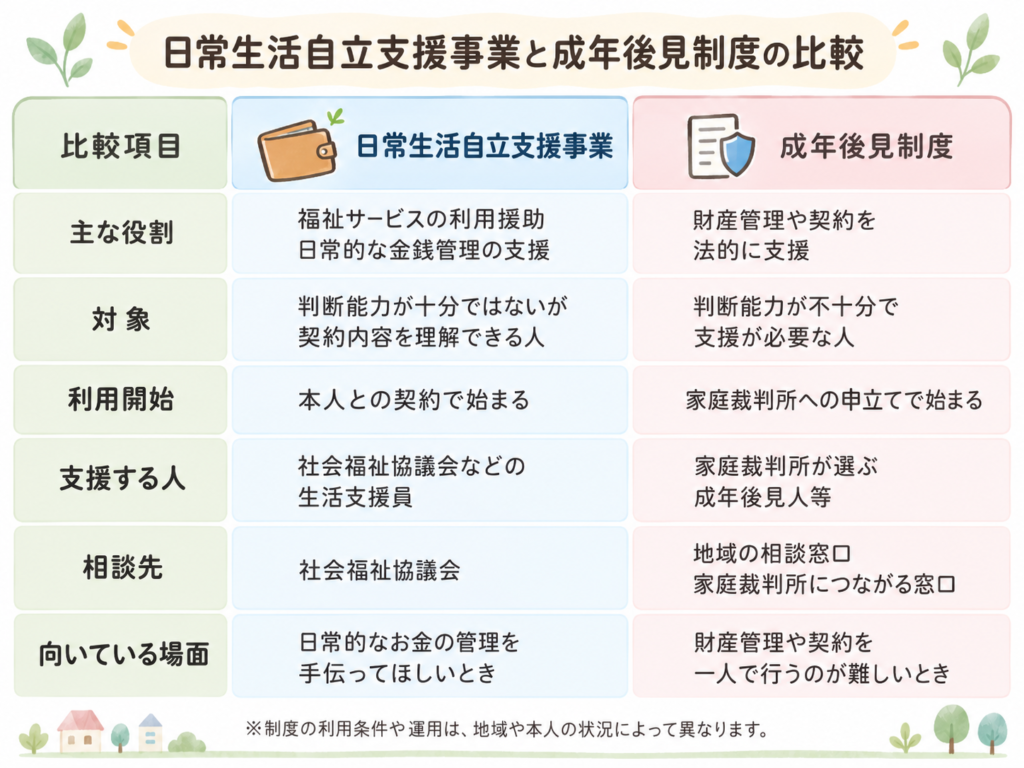
ここでは、代表的な「日常生活自立支援事業」と「成年後見制度」について見ていきます。
日常的な金銭管理を支える「日常生活自立支援事業」
日常生活自立支援事業は、認知症などによって判断能力が十分ではない人が、地域で安心して生活を続けられるよう支援する制度です。
福祉サービスの利用手続きを手伝うほか、必要に応じて、預金の払い戻しや支払いなどの日常的な金銭管理も支援してもらえます。窓口は市町村の社会福祉協議会などです。
ただし、利用するには、本人がこの事業の契約内容を理解できることが前提になります。判断能力が大きく低下してからでは利用が難しい場合があるため、「最近、お金の管理が少し心配になってきた」という段階で相談しておくとよいでしょう。
こんな支援があります
- 福祉サービスの利用手続き
- 日常的なお金の出し入れや支払い
- 定期的な訪問による生活状況の確認
財産管理や契約を支える「成年後見制度」
成年後見制度は、認知症などによって判断能力が低下し、自分で財産を管理したり契約したりすることが難しい人を法的に支える制度です。
家庭裁判所が本人の判断能力の状態に応じて成年後見人・保佐人・補助人などを選び、財産管理や契約などを支援します。たとえば、預貯金の管理や施設への入所契約などで利用されることがあります。
家族だからといって、必ず家族が後見人になれるわけではありません。誰を選任するかは家庭裁判所が判断します。また、制度を利用すると継続的な財産管理が必要になるため、「とりあえず銀行からお金を下ろしたい」という理由だけで利用を決めるのではなく、本人にどのような支援が必要なのかを整理して検討することが重要です。
親のお金の管理に困ったときはどこに相談する?
親のお金の管理に困ったときは、家族だけで抱え込まず、状況に合った相談先につなぐことが大切です。
「何から相談すればいいのかわからない」「制度を使うべきか迷っている」という段階でも相談できます。
ここでは、地域包括支援センター、社会福祉協議会、金融機関それぞれの役割を見ていきます。
地域包括支援センター
「親のお金の管理が難しくなってきたけれど、どこに相談すればいいのかわからない」というときは、地域包括支援センターが相談先のひとつです。
地域包括支援センターは、高齢者の総合相談や権利擁護などを担う地域の窓口です。認知症に関する相談にも対応しており、本人の状態や家族の困りごとを整理しながら、必要な制度や支援につなげてもらえます。
「成年後見制度を使うべきかわからない」「最近、お金の管理がうまくできなくなってきた」という段階でも相談できます。
社会福祉協議会
日常的なお金の管理に支援が必要な場合は、社会福祉協議会にも相談できます。
社会福祉協議会では、判断能力に不安のある人に対して、福祉サービスの利用援助や日常的な金銭管理などを行う「日常生活自立支援事業」を実施しています。
「通帳や支払いの管理を一人で続けるのが難しくなってきた」という場合は、日常生活自立支援事業を利用できるか相談してみるとよいでしょう。
利用している金融機関
預金の払い戻しや代理人による手続きなど、銀行口座そのものについて困っている場合は、利用している金融機関に確認します。
認知判断能力が低下した本人や家族による取引については、金融機関ごとに対応が異なる場合があります。全国銀行協会も、家族による預金の払い戻しなどについて一定の考え方を示していますが、一律の対応を求めるものではないとしています。
そのため、「家族が代わりに手続きできるか」「どのような書類や手続きが必要か」は、利用している金融機関に直接確認するのが確実です。
まとめ|親の状態に合わせて、お金の管理方法を考える
親のお金の管理は、認知症の進み方や本人の状態によって必要な支え方が変わります。
家族がすべてを管理するのではなく、本人ができることは残しながら、難しくなった部分を少しずつ補っていくことが基本です。
それでも家族だけでは対応しにくくなってきたら、金融機関や地域包括支援センター、社会福祉協議会などに相談し、必要に応じて制度の利用も検討できます。無理に家族だけで抱え込まず、その時々の状況に合った方法を選んでいくことが、本人にとっても家族にとっても安心につながります。